Courtier en crédit · agricole, professionnels, entreprises · La Roche-sur-Yon

Votre financement agricole ou professionnel, négocié par un ancien banquier.

Je monte votre dossier avec vous, je le présente à toutes les banques autour de la table et je négocie le coût total de votre crédit, pas seulement le taux.

250 M€d'emprunts levés pour des entrepreneurs
25 ansau Crédit Mutuel et au CIC
5réseaux bancaires mis en concurrence
12assureurs emprunteurs comparés

Deux expertises, un seul interlocuteur

Je lis un bilan agricole comme un bilan d'entreprise.

Six ans responsable des engagements agricoles, trois ans chargé d'affaires sur des entreprises de 2 à 170 M€ de chiffre d'affaires. Que vous soyez éleveur, artisan, transporteur ou dirigeant de PME, je connais les comptes, le métier et ce qu'un comité de crédit attend.

Agriculture

Agricole

Robot de traite, bâtiment de pondeuses, reprise d'exploitation, installation, méthanisation : je connais les résultats techniques et économiques de chaque production pour en avoir financé des centaines. Fils d'agriculteur, j'exploite moi-même des céréales depuis 1999.

Lait·Volailles·Céréales·Méthanisation·ETA·Installation
Professionnels et entreprises

Entreprises

Rachat de titres, matériel, immobilier d'entreprise, trésorerie et BFR : un dossier structuré comme la banque veut le lire. Artisans, transporteurs, entreprises du BTP, de l'industrie et des métiers de bouche, jusqu'à 10 M€ de chiffre d'affaires.

Transport·BTP·Industrie·Métiers de bouche·Transmission·BFR


Pourquoi un courtier

Votre banquier et vous ne parlez pas le même langage.

Vous parlez litrage, rendement, chantiers et carnet de commandes. La banque parle CAF, garanties et taux nominal. Faute de connaître les tenants et les aboutissants de chaque contrat, beaucoup signent la première offre sans la comparer, et le paient pendant dix ans.

Je fais le lien entre les deux. Je monte le dossier avec vous, puis je discute avec tous les banquiers autour de la table, y compris pour les dossiers difficiles à faire passer.

Le taux est de 3,9 %

Le taux ne dit pas tout. Frais de dossier, garanties, assurance et durée pèsent autant sur le coût total.

Assurance groupe incluse

Un contrat standard, souvent plus cher qu'une assurance individuelle à garanties équivalentes.

Caution personnelle et solidaire

Vos biens personnels peuvent être appelés si l'entreprise ne rembourse pas.

Votre CAF est insuffisante

Votre activité ne dégage pas assez pour payer les annuités. Le dossier doit être restructuré pour passer.

Financement constructeur à 0 %

Le coût est souvent caché dans le prix du matériel. Il faut comparer avec une offre bancaire sur prix remisé.

Vous gagnez

De l'argent, du temps et des solutions.

C'est ce qu'un dossier bien monté, puis négocié avec toutes les banques, vous rapporte concrètement.

De l'argentsur le coût total du crédit et de l'assurance emprunteur
Du tempsje prépare le dossier et je relance les banques à votre place
Des solutionsprêt, crédit-bail, location, amortissement dégressif : le bon montage pour vous

Ce que je finance

Court, moyen et long terme.

Prêt classique, crédit-bail, location financière, LOA, affacturage : je compare aussi les modes de financement et les méthodes d'amortissement. Il n'y a pas de petit dossier.

Robot de traite et bâtiment d'élevage

Lait

Plan de financement complet du robot, du bâtiment et de la mise aux normes, avec un calcul précis de la sortie de crédit sur votre revenu laitier.

Projets hors-sol

Aviculture

Création ou extension de bâtiments de pondeuses ou de poulets de chair, avec ou sans intégration. Exemple en cours : 20 000 pondeuses et reprise de 230 ha, projet global de 850 000 €.

Installation et reprise d'exploitation

Foncier · cheptel

Reprise de foncier, de cheptel, de matériel ou de parts sociales. Accompagnement des jeunes agriculteurs, en lien avec votre notaire ou avocat d'affaires.

Matériel, tracteurs routiers et porteurs

Crédit-bail · LOA

Les ETA et les transporteurs signent souvent avec la société financière du constructeur sans comparer. Quatre ans en financements spécialisés m'ont appris où se cache la différence.

Rachat de titres et transmission

Entreprises

Financement de l'acquisition de parts sociales ou d'actions, structuration de la dette d'acquisition, schéma juridique optimisé sur le plan social et fiscal.

Immobilier professionnel

Crédit-bail immobilier

Ateliers, entrepôts, bâtiments d'exploitation : prêt classique ou crédit-bail immobilier selon votre fiscalité et votre trésorerie.

Trésorerie, BFR et restructuration

Court terme

Tension de trésorerie, projet trop lourd pour vos fonds propres, CAF insuffisante : j'analyse vos flux pour adapter les financements court terme et retrouver une capacité de remboursement.

Assurance emprunteur

12 compagnies

Je compare l'assurance de la banque avec des contrats nettement moins chers à garanties équivalentes. C'est souvent là que se joue une grande partie du coût total du crédit.

Courtier ou banque en direct

Votre banquier reste votre banquier.

Je présente d'abord votre demande à vos propres banques. Si leurs propositions ne sont pas les meilleures, j'élargis à d'autres établissements. Un dossier présenté par un courtier expert obtient en général de meilleures conditions.

Dossier récentTransport routier · Vendée
Objet
Porteur neuf
Montant financé
307 000 €
Durée
84 mois
Banques consultées
2
Écart de coût total
entre les deux offres
7 000 €
Fonds débloqués
Seul face à sa banque
Avec Courtage Profinance
Ce qu'on compare
Le taux
Le coût total : taux, frais, assurance, durée
Banques consultées
Une seule, en général
Appel d'offres sur 5 réseaux
Mode de financement
Prêt amortissable classique
Prêt, crédit-bail, location, amortissement dégressif
Assurance emprunteur
Contrat groupe de la banque
12 assureurs mis en concurrence
Dossier présenté
Bilans et devis
Note complète, plan de financement, sortie de crédit

Méthode et honoraires

Vous savez ce que vous payez, et quand.

Les honoraires de levée de dette ne sont facturés que si le financement est obtenu. Dans ce cas, les 1 250 € du diagnostic sont déduits de la commission.

Étape 1

Premier rendez-vous

Sur place ou en visio. Je prends connaissance de vos bilans, de votre trésorerie et de votre projet, puis je vous donne mon avis sur sa faisabilité.

Gratuit

Étape 2

Diagnostic financier

Analyse des bilans sur 2 ou 3 ans, du prévisionnel et du plan d'investissement. Remis par écrit.

1 250 € TTC

Déduits de la commission si le crédit est accordé.

Étape 3

Levée de la dette

Mandat exclusif, présentation aux banques, négociation et proposition d'assurance emprunteur.

% de la dette levée, sur devis

Étape 4

Jusqu'au déblocage

Choix des partenaires avec vous, suivi jusqu'à la mise à disposition des fonds.

Facturé à l'obtention

En option : un suivi annuel de votre bilan et de vos flux de trésorerie, et des échanges réguliers pour vous aider à prendre vos décisions. Tarif sur devis.

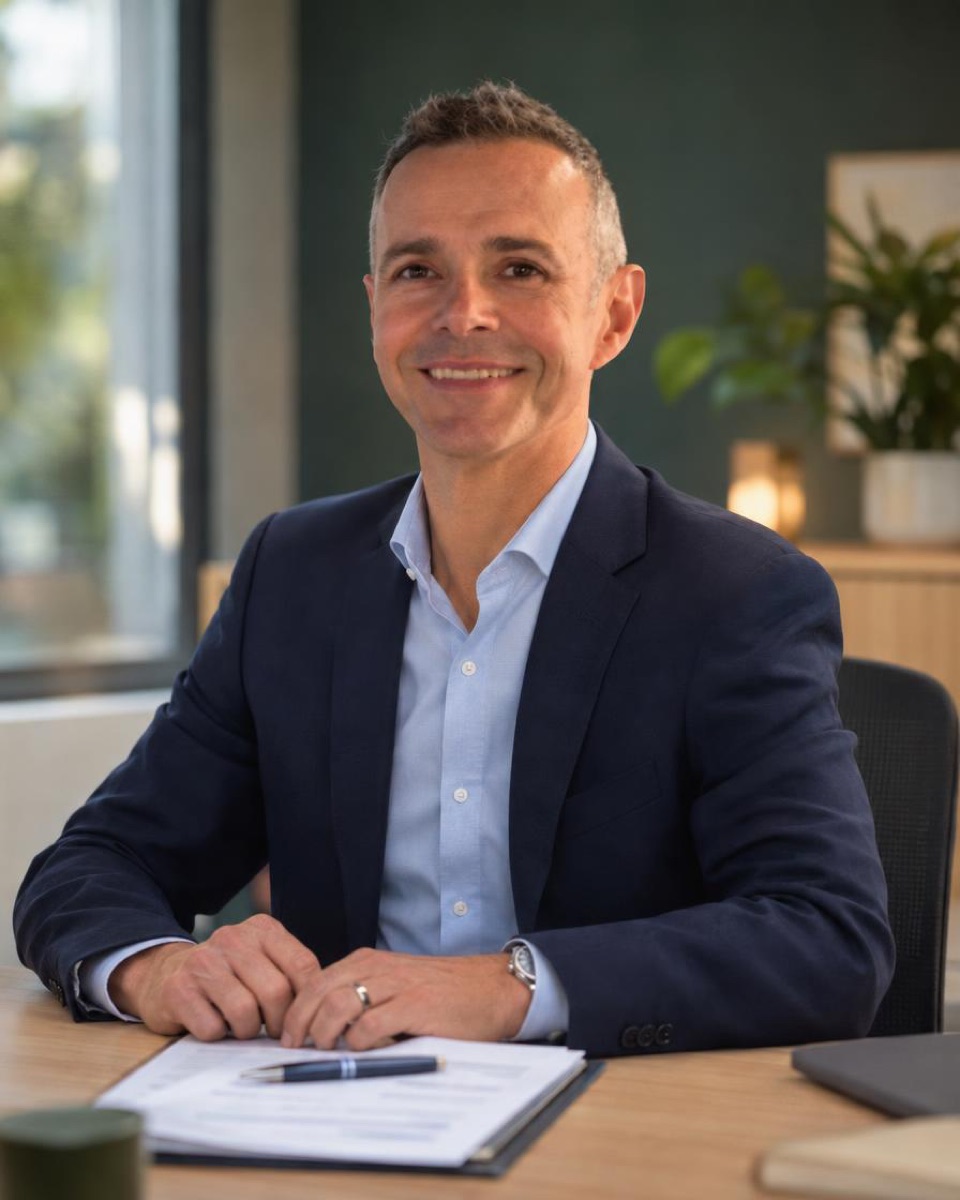
Laurent Talon
+ 250 M€d'emprunts levés pour des entrepreneurs et des agriculteurs en 25 ans de carrière bancaire.

Parcours

Vingt-cinq ans de l'autre côté du bureau.

J'ai étudié des centaines de dossiers agricoles et professionnels pour la banque. Je sais ce qu'un comité d'engagement attend, et comment le lui présenter. Fils d'agriculteur, j'exploite moi-même des céréales depuis 1999.

Depuis 2026Courtier indépendant, Courtage Profinance, franchisé AussiTauxPrêtIndépendant
3 ansChargé d'affaires entreprises, sociétés de 2 à 170 M€ de CACIC Ouest
7 ansChargé d'affaires professionnelsCIC Ouest
4 ansAnimateur en financements spécialisés, Vendée, Deux-Sèvres, Charente-MaritimeCrédit Mutuel Océan
6 ansResponsable des engagements agricoles, Deux-SèvresCrédit Mutuel Océan
4 ansChargé d'affaires professionnels et agricolesCrédit Mutuel Océan

Zone d'intervention

Basé en Vendée, présent sur tout l'arc atlantique.

Mon bureau est à La Roche-sur-Yon. Je me déplace dans les Pays de la Loire et les Deux-Sèvres, et j'accompagne aussi des projets en Bretagne, en Normandie et au-delà, en visio.

Vendée 85·Loire-Atlantique 44·Maine-et-Loire 49·Deux-Sèvres 79·Mayenne 53·Sarthe 72·Charente-Maritime 17·Bretagne·Normandie

OCÉAN ATLANTIQUE La Roche-sur-Yon Nantes Angers Niort Bretagne Normandie
Schéma indicatif. Déplacement en priorité dans un rayon d'environ 100 km.

Blog

Comprendre son financement avant de signer.

Des articles concrets sur le financement agricole et professionnel, écrits avec 25 ans d'expérience bancaire. Deux nouveaux articles par mois.

Élevage laitier27 oct. 2026

Financer un robot de traite : coût, durée et pièges à éviter

Prêt ou crédit-bail, durée, assurance, capacité de remboursement : ce qu'il faut vérifier avant de signer.

Lire l'article

AvicultureÀ paraître

Bâtiment de poules pondeuses : monter un dossier bancaire solide

Contrat d'intégration, prévisionnel, apport : ce que regardent les banques sur un projet hors-sol.

Prochainement

EntreprisesÀ paraître

Crédit constructeur ou banque : lequel coûte vraiment le moins cher ?

Financement « à 0 % », crédit-bail, LOA : comment comparer les offres pour vos camions et automoteurs.

Prochainement

Questions fréquentes

Ce qu'on me demande avant de signer.

Est-ce que je vais perdre la relation avec mon banquier ?

Non. Je présente d'abord votre demande à vos banques habituelles. Si leurs propositions sont les meilleures, vous restez chez elles, avec de meilleures conditions. Je n'élargis à d'autres établissements que si c'est dans votre intérêt.

Combien coûte un courtier en crédit professionnel ?

Le premier rendez-vous et mon premier avis sont gratuits. Le diagnostic financier écrit coûte 1 250 € TTC. La levée de dette est facturée en pourcentage du montant obtenu, sur devis, et uniquement si le financement est accordé. Dans ce cas, les 1 250 € déjà versés pour le diagnostic sont déduits de la commission : vous ne payez pas deux fois.

À quel moment faire appel à vous ?

Idéalement avant de monter votre projet, pour le structurer correctement. Ou quand vous rencontrez des difficultés à obtenir un financement. Si vous avez déjà un accord bancaire satisfaisant sur le montant et la durée, vous n'avez pas besoin de moi.

Travaillez-vous avec mon expert-comptable ?

Oui, toujours, dès qu'un prévisionnel est nécessaire. Pour les montages juridiques, je recommande de travailler avec votre notaire ou un avocat d'affaires.

Y a-t-il des dossiers que vous refusez ?

Oui. Une cotation Banque de France 7, une cessation de paiements, ou un projet sans sortie de crédit possible, c'est-à-dire quand la capacité d'autofinancement ne couvre pas l'échéance annuelle. Dans les situations tendues mais rattrapables, je cherche avec vous comment retrouver une CAF suffisante.

Contact

Parlons de votre projet.

Décrivez-le en quelques lignes, je vous rappelle sous 48 heures pour fixer un premier rendez-vous gratuit.

Téléphone
06 30 00 95 03
E-mail
laurent.talon@aussitauxpret.com
Bureau
90 rue du Maréchal Joffre
85000 La Roche-sur-Yon